«المسكن الرئيسي»، و«المسكن الثانوي»، و«الإيجار قصير الأمد» ثلاث عبارات تظهر في كل سطر بمجرد الحديث عن تأجير عقار في سويسرا على Airbnb — وكثيرًا ما يُخلَط بينها. فهم الفرق ليس تمرينًا أكاديميًا: فهو يحدد ما يُسمح لك فعله بعقارك، وكيف يُضرَّب، وعمليًا، مدى ربحية تأجيرك.
نقطة البداية بسيطة. المسكن الرئيسي والمسكن الثانوي يصفان كيف تستخدم أنت مسكنًا لنفسك. أما الإيجار قصير الأمد فيصف نشاطًا — تأجير مسكن لأطراف ثالثة مقابل مبلغ مالي. يمكنك تشغيل إيجار قصير الأمد على مسكن رئيسي أو ثانوي. ما يتغير هو ما يعنيه كل وضع إداريًا وقانونيًا وضريبيًا.
النقاط الأساسية: المسكن الثانوي ليس «مسكنًا تؤجره» — بل مسكن لاستخدامك الشخصي، منفصل عن مسكنك الرئيسي. والإيجار قصير الأمد نشاط يُمارَس على عقار — ممكن على أي نوع من المساكن حسب القواعد البلدية. ومن ناحية الضريبة: في سبتمبر 2025 صوّتت سويسرا على إلغاء القيمة الإيجارية المحتسبة (ساريًا اعتبارًا من 1 يناير 2029) والسماح للكانتونات السياحية بفرض ضريبة خاصة جديدة على المساكن الثانوية. أما القانون الفدرالي عن المساكن الثانوية (قاعدة الـ20%) فينطبق فقط على البلديات ذات الحصة المرتفعة من بيوت العطلات — لا على الريفييرا في فو.
⚠️ هذه معلومات عامة، وليست نصيحة قانونية أو ضريبية. القواعد السارية تعتمد على البلدية والكانتون ووضع عقارك وحالتك الشخصية. لا شيء هنا يغني عن محادثة مع بلديتك أو كاتب عدل أو مستشار ضريبي.
باختصار: المسكن الرئيسي هو المسكن الذي تسكن فيه وتقيّد فيه إقامتك؛ والمسكن الثانوي مسكن ترفيهي لاستخدامك الشخصي؛ والإيجار قصير الأمد نشاط تأجير لأيٍّ منهما، خاضع للقواعد البلدية والضريبة.
في هذا الدليل
المصطلحات الثلاثة، بوضوح
المسكن الرئيسي: المسكن حيث تسكن فعلًا
المسكن الرئيسي (أو الإقامة) هو المسكن الذي يعيش فيه الشخص فعلًا وحيث يكون مركز حياته. في القانون السويسري، إقامة الشخص هي المكان الذي يبقى فيه بنية الاستقرار الدائم — حيث يعود إليه، وحيث يكون مسجّلًا لدى مكتب السكان، وحيث توجد روابطه الشخصية والمهنية. وهو المسكن الذي تنام فيه معظم الوقت، والذي لا تؤجره عادةً طويل الأمد.
المسكن الثانوي: مسكن ترفيهي لاستخدامك الخاص
المسكن الثانوي هو مسكن تملكه أو تستخدمه لمتعتك الخاصة، إضافة إلى مسكنك الرئيسي — شقة العطلة، أو الشاليه الجبلي، أو منزل الواجهة. أنت لست مقيمًا هناك: أنت لا تفعل سوى الإقامة فيه. وما يميّز المسكن الثانوي عن العقار الإيجاري هو تحديدًا أنك تشغله بنفسك وأنه لا ينتج دخلًا إيجاريًا في وظيفته الأساسية.
الإيجار قصير الأمد: نشاط على العقار
الإيجار قصير الأمد هو نشاط إتاحة مسكن لأطراف ثالثة مقابل مبلغ مالي عبر إقامات محدودة — بالليلة، بعطلة نهاية الأسبوع، بالأسبوع — عبر Airbnb أو Booking أو مدير غالبًا. بالنسبة للسلطة الضريبية ولضريبة السياحة، هو نشاط تجاري، بغض النظر عما إذا كان المسكن رئيسيًا أم ثانويًا.
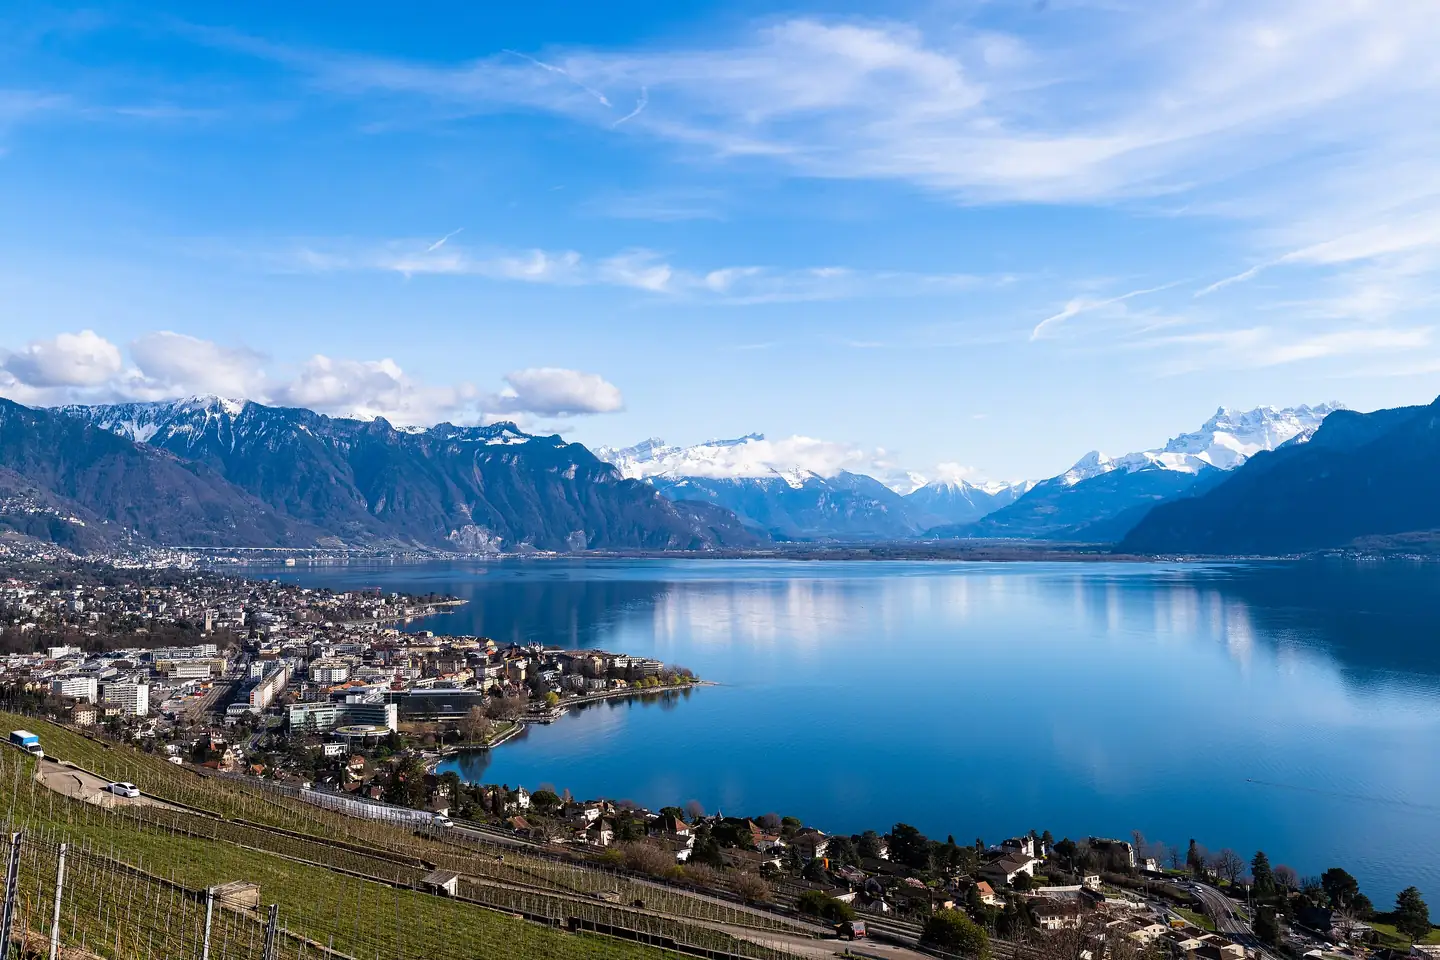
الصورة : Christian David, CC BY-SA 4.0, عبر ويكيميديا كومنز
ما الذي يتغير بين المسكن الرئيسي والثانوي
وضع مسكنك — رئيسيًا أم ثانويًا — يحدد ثلاثة أشياء مهمة للتأجير:
- الوضع الإداري. مسكنك الرئيسي مرتبط بإقامتك، وتسجيلك لدى مكتب السكان، ومفهوم السكن المحمي. أما المسكن الثانوي فلا يرتبط بإقامة.
- فرض ضرائب على المسكن المملوك المشغول. حتى الإصلاح، كانت القيمة الإيجارية المحتسبة (الإيجار الافتراضي للمسكن الذي تشغله بنفسك) تُفرض على المساكن الرئيسية والثانوية معًا. والإصلاح الذي صُوّت عليه عام 2025 يلغيها وفي المقابل يقيّد بعض الاقتطاعات — انظر أدناه.
- إطار التأجير. المسكن الثانوي المُخصص للعطلات هو الإطار الأنظف للإيجار قصير الأمد. أما تأجير مسكنك الرئيسي لأطراف ثالثة (أثناء سفرك أو في أثناء أعمال) فيتضمن قواعد بلدية مختلفة واهتمامًا أكبر.
القانون الفدرالي عن المساكن الثانوية (قاعدة الـ20%)
مفهوم آخر قانوني بحت يخلط الأمور باستمرار: القانون الفدرالي عن المساكن الثانوية (LRS)، الذي اعتُمد في 11 مارس 2012 ودخل حيز التنفيذ في 1 يناير 2016. وُلد من مبادرة «ضد التوسع الحضري في المناظر الطبيعية» (مبادرة فيبر)، وهو يحدّ حصة المساكن الثانوية عند 20% من مخزون المساكن في كل بلدية.
في البلديات التي تتجاوز فيها الحصة 20%، لا يجوز بناء أي مسكن ثانوي جديد: فقط المساكن الرئيسية، وفي ظل شروط، المساكن المخصصة للسياحة يمكن إنشاؤها بعد. وسمحت مبادرة ارتخاء صوّت عليها البرلمان في مارس 2024 حتى في تلك البلديات بتجديد المباني القائمة أو استبدالها — بما في ذلك حيث يخلق ذلك مساكن ثانوية جديدة.
نقطة أساسية لمونترو: تؤثر قاعدة الـ20% بشكل رئيسي على المنتجعات الجبلية — فاليه، وغراوبوندن، وأوبرلاند البرنية، وأجزاء من تيسينو، وأوبفالدن — حيث تكون حصة المساكن الثانية مرتفعة. أما على الريفييرا في فو (مونترو، وفيوي، وفيلينوف)، فحصة المساكن الثانوية أقل بكثير من 20%، لذا لا يحجب LRS لا استخدام ولا تأجير عقار ثانوي هناك.
الصورة: Kecko, CC BY 2.0, عبر ويكيميديا كومنز

الضريبة: ما يغيّره إصلاح 2025
هنا حيث يكون للتمييز بين الرئيسي والثانوي أوقع العواقب. حتى الآن، كانت القيمة الإيجارية المحتسبة — الإيجار الافتراضي المنسوب إلى عقار يشغله مالكه — تُفرض، على المساكن الرئيسية والثانوية على حد سواء.
في 28 سبتمبر 2025، قبل الشعب السويسري إصلاح فرض الضرائب على المساكن المملوكة المشغولة بنسبة 57.7%: تُلغى القيمة الإيجارية المحتسبة للمساكن الرئيسية و الثانوية. ويرتبط هذا الإلغاء بإدخال ضريبة خاصة جديدة على المساكن الثانوية. وأعلن المجلس الفدرالي في أبريل 2026 أن الإصلاح سيدخل حيز التنفيذ في 1 يناير 2029.
| الموضوع | قبل الإصلاح | من 2029 |
|---|---|---|
| القيمة الإيجارية المحتسبة | مفروضة (رئيسي وثانوي) | ملغاة |
| تكاليف صيانة المسكن المملوك المشغول | قابلة للاقتطاع | غير قابلة للاقتطاع (تبقى قابلة للعقارات المؤجَّرة) |
| فوائد الرهن | قابلة للاقتطاع | قابلة للاقتطاع على نحو مقيد؛ اقتطاع محدود 10 سنوات لمسكن أول |
| المساكن الثانوية | القيمة الإيجارية المحتسبة مفروضة | ضريبة خاصة محتملة، تقررها الكانتونات السياحية |
بالنسبة لمالكي العقارات السياحية في الكانتونات الجبلية، فإن إلغاء القيمة الإيجارية المحتسبة على المساكن الثانوية يمثل خسارة ضريبية كبيرة. ولهذا يمنح الإصلاح الكانتونات خيار فرض ضريبة على المساكن الثانوية للتعويض. ستعتمد الممارسة الدقيقة إذن على الكانتون الذي يقع فيه العقار.
بالنسبة للإيجار قصير الأمد، تذكّر المبدأ الوارد في دليلنا عن الضريبة وضريبة القيمة المضافة: دخل الإيجار، مهما كان شكله، دخل خاضع للضريبة يجب إعلانه؛ وفوق 100,000 فرنك من المردود السنوي، يصبح تسجيل ضريبة القيمة المضافة (بالمعدل الخاص البالغ 3.8% للإقامة) إلزاميًا.
الصورة: Éric Nicolas Bonvin, CC BY-SA 4.0, عبر ويكيميديا كومنز

الإيجار قصير الأمد: نشاط على نوعَي المسكن
السؤال الأكثر تكرارًا: هل يمكنني تشغيل إيجار قصير الأمد على مسكن ثانوي (أو رئيسي)؟ الجواب يقع على تمييز واحد: الإيجار قصير الأمد نشاط، والوضعان استخدامان. يمكن ممارسة النشاط على أيٍّ منهما — لكن ليس ضمن الإطار نفسه.
| المعيار | المسكن الرئيسي | المسكن الثانوي | الإيجار قصير الأمد (نشاط) |
|---|---|---|---|
| الطبيعة | موطن إقامتك | مسكن متعتك | نشاط تجاري على عقار |
| الاستخدام | تعيش فيه | تقيم فيه | أطراف ثالثة تقيم مقابل مبلغ |
| فرض الضرائب على المسكن المشغول | قيمة إيجارية محتسبة (ملغاة 2029) | قيمة محتسبة، ثم ضريبة خاصة محتملة | دخل إيجار خاضع + ضريبة قيمة مضافة محتملة |
| التأجير قصير الأمد مسموح | في ظل شروط بلدية | الإطار الأكثر طبيعية | موضوع النشاط نفسه |
عمليًا:
- مسكن ثانوي مخصص للعطلات يمكن تأجيره قصير الأمد: هذه الحالة الأكثر شيوعًا والأسهل صيانة عبر الزمن، لأنك لا تحتاجه بشكل دائم.
- مسكن رئيسي يمكن أيضًا تأجيره قصير الأمد — مثلًا أثناء سفرك أو انتدابك أو الأعمال — لكن القواعد البلدية (التصريح، والمدة القصوى، وضريبة السياحة) ومسألة إقامتك تحتاج اهتمامًا خاصًا.
- في الحالتين تبقى البلدية صاحبة السيادة: التسجيل، والتصريح المحتمل، وضريبة السياحة. راجع دليل التسجيل والتصريح للخطوات.
لماذا يُخلَط بين المصطلحات — والفخ الذي يجب تجنبه
الفخ الأكثر شيوعًا: تسمية شقة مؤجَّرة على Airbnb «مسكنًا ثانويًا». بشكل خاطئ. العقار الذي لا تحتفظ به لنفسك وتؤجره باستمرار ليس مسكنًا ثانويًا: بل عقار إيجار يُدار قصير الأمد (para-hotellerie، بالمصطلحات الإدارية). وتسميته «ثانويًا» لا قيمة قانونية لها ويمكن أن تجعلك تهمل التزاماتك (التسجيل، وضريبة السياحة، والتصريح البلدي).
والعكس موجود أيضًا: أن تعتقد أن شاليه مصنّفًا مسكنًا ثانويًا، لأنه يُؤجَّل أحيانًا، يتحول تلقائيًا إلى عقار إيجار. ما دمت تشغله بنفسك ويظل التأجير ثانويًا، يحتفظ بطابعه كمسكن ثانوي. وما يغيّر التصنيف هو الاستخدام الغالب (استخدام شخصي مقابل تشغيل تأجير)، لا مجرد تأجيره من حين لآخر.
عمليًا: لا تختار «وضعًا» لـ Airbnb — أنت تملك عقارًا، واستخدامًا، ونشاطًا. تحقق من: (1) ما تسمح به بلديتك (التسجيل، والتصريح، وضريبة السياحة)؛ (2) كيف تعلن الدخل؛ (3) ما هو الاستخدام الغالب لعقارك. تتولى RivieraHost النقطتين 1 و2 عنك.
حالة الريفييرا في فو ومونترو
على الريفييرا في فو: لا انسداد من LRS (حصة المساكن الثانوية دون 20%)، لكن هناك تنظيمًا بلديًا نشطًا للتأجير قصير الأمد. في مونترو كما في سائر الكانتون، يلزم تصريح بلدي وتسجيل الإقامات الليلية (ضريبة السياحة) للتشغيل السياحي — راجع دليل التسجيل وقواعد فو المشروحة.
في فيلينوف وعبر الريفييرا، يعد تأجير شقق العطلات قصير الأمد نشاطًا راسخًا، موصوفًا في دليلنا للإيجار قصير الأمد في فيلينوف. لتقرر ما إذا كان التأجير قصير الأمد مربحًا لعقارك، ابدأ من دخلك المحتمل والدليل الكامل للتأجير في مونترو، ثم تحقق من القواعد المحلية قبل الاستثمار.
الصورة: Jérôme Bon, CC BY 2.0, عبر ويكيميديا كومنز

غير متأكد بين التأجير طويل وقصير الأمد؟
تدير RivieraHost عقارك من الألف إلى الياء في الإقامات القصيرة — التسجيل البلدي، وضريبة السياحة، والدخل، والقوائم، وتدوير الضيوف. نخبرك ببساطة بما يتوافق مع وضع عقارك.
تحدث عن شقتك
مؤسس RivieraHost. بكالوريوس إدارة ضيافة (Glion)، ماجستير سياحة (FHGR)، ماجستير علوم بيانات (HSLU). أكثر من 8 سنوات في إدارة الإيجارات قصيرة الأمد على ساحل ريفييرا السويسري.
اقرأ أيضًا: كيف تسجّل شقتك قانونيًا · ضريبة Airbnb وضريبة القيمة المضافة · قواعد فو المشروحة · الدليل الكامل للتأجير في مونترو · كم يمكنك أن تربح على Airbnb؟
الأسئلة الشائعة
ما الفرق بين المسكن الرئيسي والمسكن الثانوي؟
المسكن الرئيسي هو المسكن الذي تسكن فيه وتقيّد فيه إقامتك، حيث يكون مركز حياتك. والمسكن الثانوي مسكن ترفيهي تشغله لأوقات الفراغ، منفصلًا عن موطن إقامتك. الفرق يقوم على استخدامك الشخصي للعقار، لا على التأجير.
هل يمكنني تشغيل إيجار قصير الأمد على مسكن ثانوي في سويسرا؟
نعم، كقاعدة — وهي الحالة الأكثر شيوعًا. لكن البلدية تبقى صاحبة السيادة: تسجيل النشاط، وأي تصريح، وضريبة السياحة كلها واجبة التطبيق. على الريفييرا في فو، يلزم تصريح بلدي وتسجيل الإقامات الليلية.
هل تأجير شقة على Airbnb يجعلها «مسكنًا ثانويًا»؟
لا. المسكن الثانوي استخدام شخصي. والمسكن الذي يؤجَّل قصير الأمد بشكل متواصل هو عقار إيجار يُدار بوصفه صناعة شبه فندقية (para-hotellerie)، خاضعة للتسجيل وضريبة السياحة وضريبة الدخل — حتى لو لم يكن موطن إقامتك أبدًا.
هل تنطبق قاعدة المساكن الثانوية البالغة 20% في مونترو؟
لا. يحدّ القانون الفدرالي عن المساكن الثانوية من البناء الجديد في البلديات التي تتجاوز فيها حصة المساكن الثانية 20% من المخزون — بشكل رئيسي في المنتجعات الجبلية. وعلى الريفييرا في فو تكون الحصة أقل بكثير من الحد، لذا لا يحجب LRS استخدام أو تأجير عقار ثانوي هناك.
هل تُلغى القيمة الإيجارية المحتسبة فعلًا؟
نعم. في 28 سبتمبر 2025 قبِل الشعب بنسبة 57.7% إلغاء القيمة الإيجارية المحتسبة للمساكن الرئيسية والثانوية، مقابل ضريبة خاصة جديدة محتملة على المساكن الثانوية. يخطط المجلس الفدرالي لدخول حيز التنفيذ في 1 يناير 2029.
المصادر
- القانون الفدرالي عن المساكن الثانوية (LRS)، SR 702، ساري منذ 1 يناير 2016 — fedlex.admin.ch
- ارتخاء LRS الذي اعتمده البرلمان في مارس 2024 (تجديد/استبدال المباني في البلديات فوق 20% من المساكن الثانوية).
- إصلاح فرض الضرائب على المساكن المملوكة المشغولة — تصويت 28 سبتمبر 2025 المقبول بنسبة 57.7%؛ إلغاء القيمة الإيجارية المحتسبة وضريبة خاصة جديدة على المساكن الثانوية، ودخول حيز التنفيذ المعلن عنه في 1 يناير 2029 — وزارة المالية الفدرالية السويسرية، استُرجعت في 27 أغسطس 2026.
أقم في مونترو
شقق RivieraHost على بُعد خطوات من البحيرة — بمطابخ ومساحة أكبر وسعر أفضل من الفندق للعائلات والمجموعات. كلها في قلب هذا الدليل.