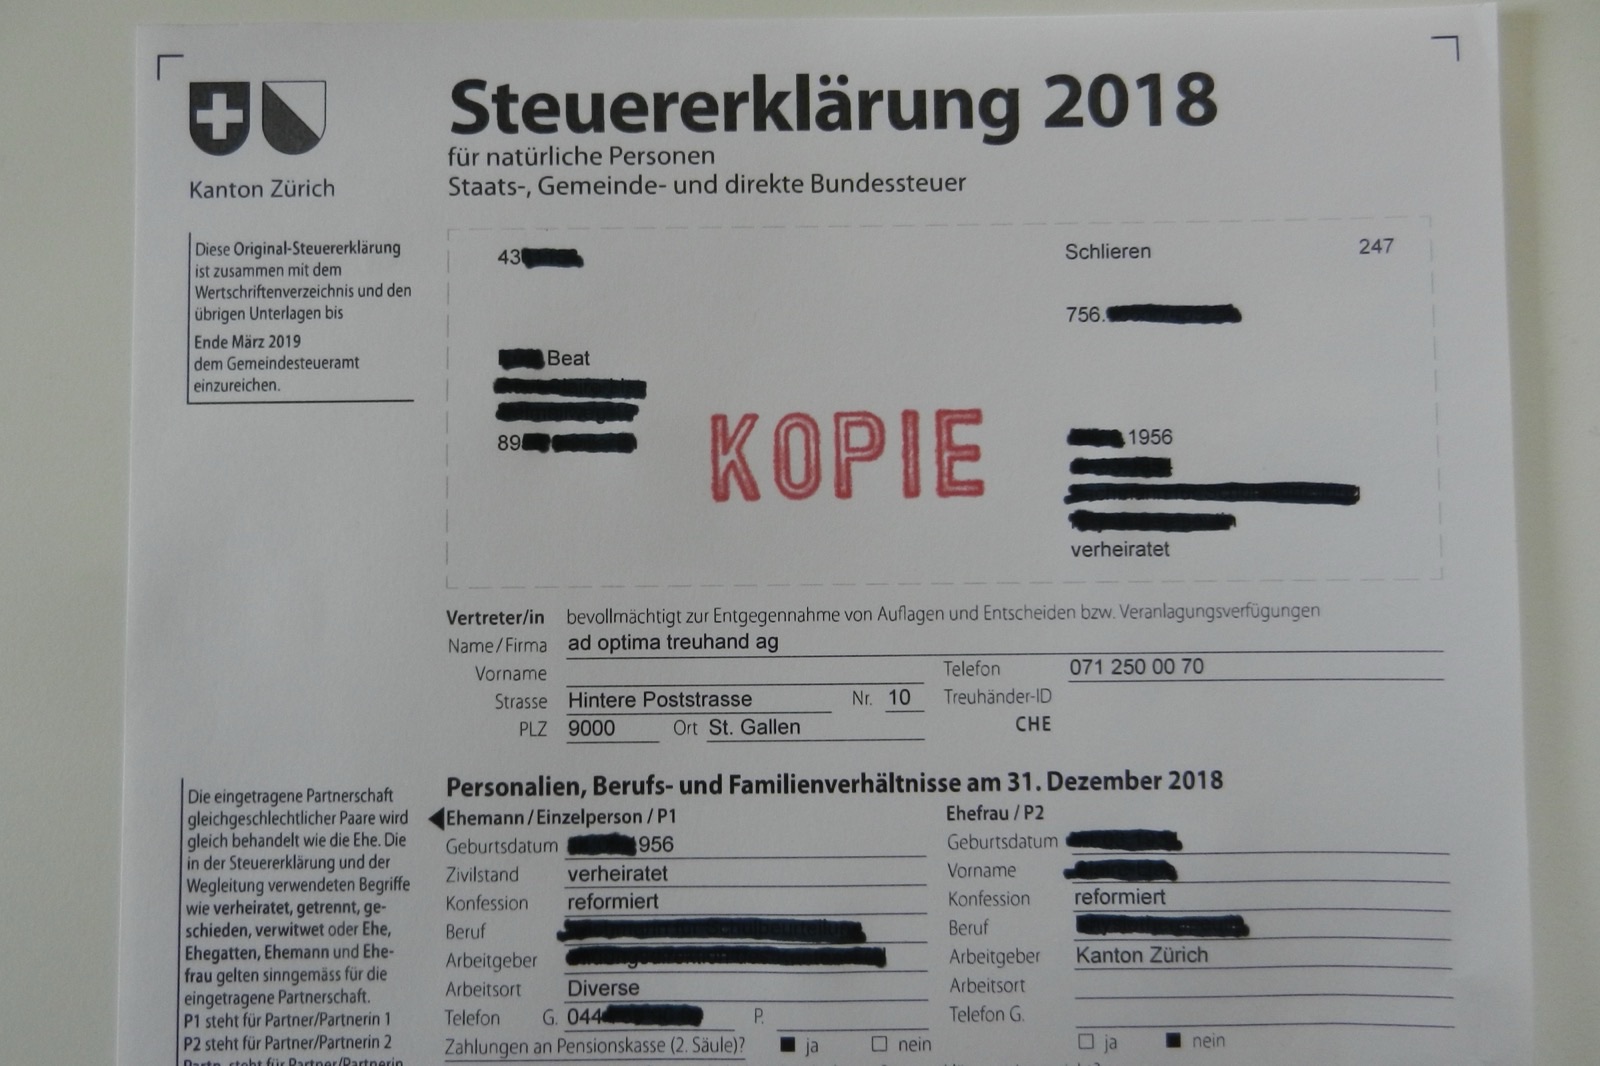
Photo : Beat Ruest, CC BY-SA 4.0, via Wikimedia Commons (recadrée)

Chaque franc de revenu locatif déclaré est imposé — mais pas chaque franc dépensé pour le gagner. Le droit fiscal suisse permet de déduire les frais d'entretien d'un bien, son assurance, et les honoraires d'une gérance par un tiers, avant d'additionner le reste au revenu imposable. La règle paraît simple ; le détail ne l'est pas : choisir la mauvaise méthode, ou faire valoir une dépense que le fisc ne reconnaît pas comme entretien, laisse de l'argent sur la table ou déclenche une rectification. Voici comment la déduction fonctionne réellement pour une location courte durée, avec les deux pièges qui surprennent les propriétaires chaque année.
La réponse courte. On déduit du revenu locatif brut : les intérêts hypothécaires, les frais d'entretien (montant effectif justifié par facture, ou pourcentage forfaitaire — généralement 10 % du loyer brut pour un bâtiment de moins de 10 ans et 20 % pour un bâtiment plus ancien[2]), les primes d'assurance, et les honoraires versés à une gérance tierce.[1] On ne déduit pas l'achat de mobilier, de rideaux ou de luminaires au titre de l'entretien, ni des travaux qui améliorent le bien plutôt que de le maintenir en état — ceux-ci ne réduisent que l'impôt sur les gains immobiliers lors d'une vente.[2]
La base légale : art. 32 LIFD et les lois cantonales miroirs
La loi fédérale sur l'impôt direct est explicite sur ce qu'un propriétaire privé peut déduire. Pour un bien loué faisant partie de la fortune privée : « die Unterhaltskosten, die Kosten der Instandstellung von neu erworbenen Liegenschaften, die Versicherungsprämien und die Kosten der Verwaltung durch Dritte » — les frais d'entretien, les frais de remise en état d'un bien nouvellement acquis, les primes d'assurance, et les frais de gérance par un tiers.[1] Chaque loi fiscale cantonale reprend cette liste en vertu de la loi fédérale d'harmonisation, de sorte que les catégories sont identiques de Genève à Zurich — seuls le taux forfaitaire et quelques détails mineurs diffèrent.
Pour un propriétaire en location courte durée, la lecture pratique est simple : la commission de votre société de gérance est déductible sur la même base que les honoraires d'un concierge ou d'une régie pour un bail de longue durée. Elle figure nommément sur la liste, elle n'est pas déduite par analogie.
Forfait ou frais effectifs : le choix annuel
Le droit fiscal suisse laisse à chaque propriétaire, pour chaque bien et chaque année fiscale, le choix entre deux méthodes pour la ligne entretien :
| Méthode | Fonctionnement | Avantageuse quand |
|---|---|---|
| Pauschalabzug (forfait) | 10 % du loyer brut pour un bâtiment ≤10 ans au 1er janvier de l'année de référence ; 20 % pour un bâtiment de plus de 10 ans[2] — sans justificatif | Une année calme, sans grosse dépense réelle |
| Frais effectifs | Chaque dépense justifiée et liée à l'entretien, additionnée et déduite intégralement | Une année avec une vraie facture (réparation, ravalement, rénovation) |
Taux indiqués selon la répartition fédérale / cantonale la plus courante par âge du bâtiment ; Zurich et plusieurs autres cantons appliquent un forfait fixe de 20 % pour un bien loué, quel que soit son âge[2] — vérifiez le taux publié par votre propre canton avant de déclarer.
C'est ce qu'on appelle la Wechselpauschale — le forfait alternatif — et le choix se refait chaque année. L'arithmétique est simple : si vos dépenses d'entretien effectives et déductibles d'une année donnée sont inférieures au pourcentage forfaitaire du loyer brut, prenez le forfait ; si une facture réelle (une façade repeinte, une chaudière remplacée) fait grimper les frais effectifs au-dessus, détaillez-les à la place. Les deux méthodes ne peuvent pas être combinées pour le même bien la même année.
Ce qui compte comme entretien — et ce qui n'en est pas
La distinction que fait le fisc est entre travaux à valeur conservée (werterhaltend) et travaux à plus-value (wertvermehrend). Seuls les premiers sont déductibles du revenu :
- Déductibles (valeur conservée) : réparations et remplacement à l'identique d'éléments du bâtiment ; un mur repeint ; une installation de chauffage réparée ou remplacée ; les primes d'assurance du bâtiment (incendie, dégât d'eau, bris de glace, responsabilité civile — pas l'assurance ménage) ; les versements au fonds de rénovation de la copropriété (Erneuerungsfonds), à condition que le fonds serve exclusivement à l'entretien et à la remise en état ; les frais de gérance par un tiers.[1][2]
- Non déductibles du revenu : les travaux qui font passer durablement le bien à un standard nettement supérieur (une pièce ajoutée, une piscine ou un sauna créé pour la première fois) ; l'achat ou le remplacement de rideaux, de mobilier, de luminaires — explicitement exclus par la pratique cantonale[2] ; votre propre travail ; les frais courants normalement à la charge directe des locataires.
Ce que dit réellement la pratique officielle. Le fisc du canton d'Argovie liste, parmi les coûts non déductibles : « Anschaffung und Ersatz von Vorhängen, Möbeln, Beleuchtungskörpern » — l'achat et le remplacement de rideaux, de meubles et de luminaires.[2] C'est précisément cette ligne qui piège le plus souvent les propriétaires en location courte durée : le coût d'ameublement de l'appartement que vous louez n'est pas une dépense d'entretien, même s'il est indispensable à l'activité. Si vous optez pour le forfait, l'usure du mobilier est intégrée dans ce pourcentage ; si vous détaillez les frais effectifs, l'ameublement n'est simplement pas sur la liste.
Une seule facture de rénovation est fréquemment répartie entre les deux catégories par le fisc — une cuisine remplacée à l'identique est de l'entretien, une cuisine agrandie ou dont le standard est amélioré relève en partie de la plus-value. Le fisc du canton de Zurich formule la règle ainsi : « Umfasst eine Aufwendung sowohl einen werterhaltenden als auch einen wertvermehrenden Anteil, so wird der werterhaltende Anteil zum Abzug zugelassen, während der wertvermehrende Anteil nicht abzugsberechtigt ist » — lorsqu'une dépense est mixte, seule la part à valeur conservée est déductible.[1]
La place des honoraires de gérance
Parce que les « Kosten der Verwaltung durch Dritte » — les frais de gérance par un tiers — figurent sur la même liste déductible que l'assurance et l'entretien,[1] une commission forfaitaire versée à une société de gérance réduit le revenu locatif imposable exactement comme une toiture réparée. Pour un propriétaire qui compare la gestion autonome à une gérance professionnelle, ce traitement fiscal est une ligne de plus dans la comparaison — à côté des heures que l'autogestion coûte réellement, détaillées dans notre guide sur les coûts cachés de l'autogestion d'une location à Montreux (en anglais).
Ce que la déduction ne fait pas, c'est transformer une année déficitaire en année non imposée à elle seule : elle réduit la base imposable, elle ne crée pas de remboursement au-delà de ce qui était dû. Et elle reste entièrement interne à l'impôt sur le revenu — elle n'a aucune incidence sur la question distincte de la TVA. Si le chiffre d'affaires cumulé de toutes vos locations courte durée franchit CHF 100 000, notre guide fiscalité et TVA d'une location à Montreux (en anglais) couvre ce seuil et le taux parahôtelier réduit ; les deux impôts sont évalués indépendamment et les déductions de revenu ci-dessus ne réduisent pas la TVA due.
Déclarer : ce qu'il faut conserver et où cela figure
Quelle que soit la méthode choisie, le bien et son revenu locatif brut se déclarent dans la rubrique immobilière de la déclaration cantonale, à côté de la valeur locative de la part que vous occupez personnellement le cas échéant. Si vous détaillez les frais effectifs, conservez chaque facture pour la durée de conservation exigée par votre canton — le fisc peut les demander lors de la taxation, et une dépense non justifiée est simplement refusée plutôt que seulement questionnée. Un bien détenu hors de votre canton de domicile exige une déclaration distincte dans le canton de situation, qu'il soit loué à long terme ou en courte durée.[1]
Rien de ceci ne constitue un conseil fiscal pour votre situation précise — les pourcentages et la pratique varient d'un canton à l'autre, et un conseiller fiscal connaissant le Merkblatt de votre canton doit confirmer les chiffres avant de déclarer. Ce qu'une société de gérance change, c'est plus simple : elle fournit la facture de commission qui figure sur la liste déductible et — si vous louez avec nous — elle exploite le bien à environ 87 % d'occupation, environ 34 % au-dessus des mêmes logements en autogestion, pour une commission forfaitaire de 20 % de ce que le logement rapporte, appartements autorisés uniquement, sans frais de mise en place, et un préavis de 30 jours pour partir quand vous le souhaitez.
Obtenez une estimation de revenu gratuite et détaillée
Envoyez-nous l'adresse et le nombre de chambres. Vous recevez l'occupation, le tarif par nuit et le revenu annuel projeté pour le marché Montreux–Riviera — commission forfaitaire de 20 %, sans frais de mise en place.
Obtenir une estimation gratuiteLe choix de la déduction n'est qu'une ligne sur un formulaire bien plus long. Pour le reste de ce que coûte réellement l'exploitation d'une location courte durée à Montreux avant toute déduction, voir notre guide des charges d'exploitation 2027, et pour l'ensemble des contenus revenu, tarification, conformité et fiscalité, démarrez depuis le hub des guides propriétaires.
10 ans d'expérience dans l'hôtellerie. BBA Hospitalité (Glion), MSc Tourisme (FHGR), MSc Data Science (HSLU).
Questions fréquentes
Peut-on déduire les honoraires de gérance des revenus locatifs en Suisse ?
Oui. La loi fédérale et les lois cantonales citent explicitement les frais de gérance par un tiers (Verwaltung durch Dritte) parmi les éléments déductibles pour un bien loué, au même titre que les frais d'entretien et les primes d'assurance.[1] Une commission forfaitaire versée à une société de gérance correspond exactement à cet élément.
Qu'est-ce que le Pauschalabzug et à combien s'élève-t-il ?
C'est une déduction forfaitaire que l'on peut choisir à la place des frais d'entretien effectifs. Les taux fédéral et cantonaux les plus courants sont de 10 % du revenu locatif brut pour un bâtiment de moins de 10 ans, et de 20 % pour un bâtiment de plus de 10 ans.[2] Certains cantons (p. ex. Zurich) appliquent un taux fixe de 20 % quel que soit l'âge du bâtiment loué. Le choix se fait chaque année et pour chaque bien, selon la méthode la plus avantageuse — c'est la Wechselpauschale.
Peut-on déduire le coût du mobilier d'une location courte durée ?
Non, pas comme frais d'entretien. La pratique cantonale exclut explicitement l'achat ou le remplacement de rideaux, de meubles et de luminaires (Anschaffung und Ersatz von Vorhängen, Möbeln, Beleuchtungskörpern) de la liste des frais déductibles.[2] L'ameublement est un coût d'acquisition de l'activité, pas un entretien du bâtiment ; il est couvert par le forfait si l'on choisit cette méthode, mais ne peut pas être déduit une seconde fois comme frais effectif.
Quelle est la différence entre travaux à plus-value et travaux d'entretien ?
Les travaux d'entretien (werterhaltende Aufwendungen) restaurent ou maintiennent l'existant — un mur repeint, une chaudière réparée, une cuisine remplacée à l'identique — et sont déductibles. Les travaux à plus-value (wertvermehrende Aufwendungen) font passer le bien à un standard nettement supérieur et ne sont pas déductibles du revenu ; ils s'ajoutent au contraire au prix d'acquisition et ne réduisent que l'impôt sur les gains immobiliers lors d'une vente future.[1][2] Une même facture de rénovation est souvent répartie entre les deux catégories.
Ces déductions ont-elles un lien avec la TVA ?
Non — ce sont deux impôts distincts, avec des règles distinctes. Les déductions de cette page réduisent le revenu locatif imposable (impôt fédéral, cantonal et communal). La TVA suisse est un impôt différent, assis sur le chiffre d'affaires, qui ne s'applique qu'au-delà de CHF 100 000 de chiffre d'affaires cumulé ; voir notre guide dédié à la fiscalité et la TVA d'une location courte durée à Montreux pour ce seuil et le taux parahôtelier.
Sources
- Kanton Zürich, kantonales Steueramt, Merkblatt über die steuerliche Abzugsfähigkeit von Kosten für den Unterhalt und die Verwaltung von Liegenschaften (ZStB Nr. 30.3), 26 mars 2021, applicable dès la période fiscale 2020 — cite l'art. 32 al. 2 LIFD sur les frais d'entretien, les primes d'assurance et les frais de gérance par un tiers déductibles ; distinction entre dépenses à valeur conservée (werterhaltend) et à plus-value (wertvermehrend). Consulté le 7 novembre 2026.
- Canton d'Argovie, 6.7 Liegenschaftsunterhalt, Wegleitung zur Steuererklärung — taux forfaitaires de 10 % (bâtiments ≤10 ans au 1.1.2025) et 20 % (>10 ans) du revenu locatif brut ou de la valeur locative ; liste des dépenses déductibles et non déductibles, incluant l'exclusion explicite du mobilier, des rideaux et des luminaires. Consulté le 7 novembre 2026.
Information générale sur les déductions fiscales liées aux revenus locatifs en Suisse, pas un conseil fiscal pour votre situation précise — les pourcentages et la pratique varient selon le canton ; vérifiez le Merkblatt et les taux actuels de votre canton, ou consultez un conseiller fiscal, avant de déclarer. Consulté le 7 novembre 2026.
Installez-vous à Montreux
Les appartements de RivieraHost sont à quelques pas du lac — avec cuisine, plus d'espace et un meilleur rapport qualité-prix qu'un hôtel pour les familles et les groupes. Chacun est à proximité immédiate de ce guide.