« Résidence principale », « résidence secondaire » et « location de courte durée » sont trois expressions que l'on retrouve à toutes les lignes dès qu'on parle de louer un logement en Suisse sur Airbnb — et que l'on confond très souvent. Comprendre la différence n'est pas un exercice théorique : elle détermine ce que vous avez le droit de faire d'un bien, la manière dont il est imposé et, concrètement, la rentabilité de votre location.
Le point de départ est simple. Résidence principale et résidence secondaire décrivent la manière dont vous utilisez un logement pour vous-même. La location de courte durée décrit une activité — celle de louer un logement à des tiers contre un paiement. On peut exercer une activité de location de courte durée sur une résidence principale comme sur une résidence secondaire. Ce qui change, c'est ce que chaque statut implique sur le plan administratif, juridique et fiscal.
À retenir : une résidence secondaire n'est pas « un bien que l'on loue » : c'est un logement pour votre usage personnel, distinct de votre résidence principale. La location de courte durée est une activité exercée sur un bien — possible sur l'un ou l'autre type de logement selon les règles communales. Côté impôts, la Suisse a voté en septembre 2025 la suppression de la valeur locative (entrée en vigueur le 1er janvier 2029) et la possibilité pour les cantons touristiques de prélever un nouvel impôt sur les résidences secondaires. La loi sur les résidences secondaires (règle des 20 %) ne s'applique, elle, qu'aux communes à forte part de logements vacants — pas à la Riviera vaudoise.
⚠️ Ceci est une information générale, pas un conseil juridique ou fiscal. Les règles applicables dépendent de la commune, du canton, du statut de votre bien et de votre situation personnelle. Rien ici ne remplace un échange avec votre commune, un notaire ou un conseiller fiscal.
En bref : une résidence principale est le logement où vous vivez et êtes domicilié ; une résidence secondaire est un logement d'agrément pour votre usage personnel ; la location de courte durée est une activité de mise en location de l'un ou l'autre, soumise aux règles communales et à l'impôt.
Dans ce guide
- Les trois notions, définies clairement
- Ce qui change entre résidence principale et résidence secondaire
- La loi sur les résidences secondaires (la règle des 20 %)
- La fiscalité : ce que la réforme de 2025 change
- La location de courte durée : une activité sur les deux types de biens
- Pourquoi on les confond — et le piège à éviter
- Le cas de la Riviera vaudoise et de Montreux
- Questions fréquentes
Les trois notions, définies clairement
Résidence principale : le logement où vous vivez vraiment
La résidence principale (ou domicile) est le logement où une personne vit effectivement et où se trouve son centre de vie. En droit suisse, le domicile d'une personne est le lieu où elle séjourne avec l'intention de s'y établir durablement — l'endroit où elle rentre, où elle est inscrite auprès du contrôle des habitants, où elle a ses liens personnels et professionnels. C'est le logement où vous dormez la plupart du temps, celui que vous n'occupez généralement pas en location.
Résidence secondaire : un logement d'agrément pour votre usage
La résidence secondaire est un logement que vous possédez ou utilisez pour votre plaisir personnel, en plus de votre résidence principale — l'appartement de vacances, le chalet de montagne, la maison au bord du lac. Vous n'y êtes pas domicilié : vous ne faites qu'y séjourner. Ce qui distingue la résidence secondaire d'un bien locatif, c'est justement que vous l'occupez vous-même et qu'elle ne vous rapporte pas de revenus locatifs dans sa fonction première.
Location de courte durée : une activité sur le bien
La location de courte durée est l'activité qui consiste à mettre un logement à disposition de tiers contre paiement pour des séjours limités — à la nuitée, au week-end, à la semaine — typiquement via Airbnb, Booking ou un gestionnaire. Pour l'administration fiscale et la taxe de séjour, c'est une activité de nature commerciale, indépendamment du fait que le logement soit votre résidence principale ou secondaire.
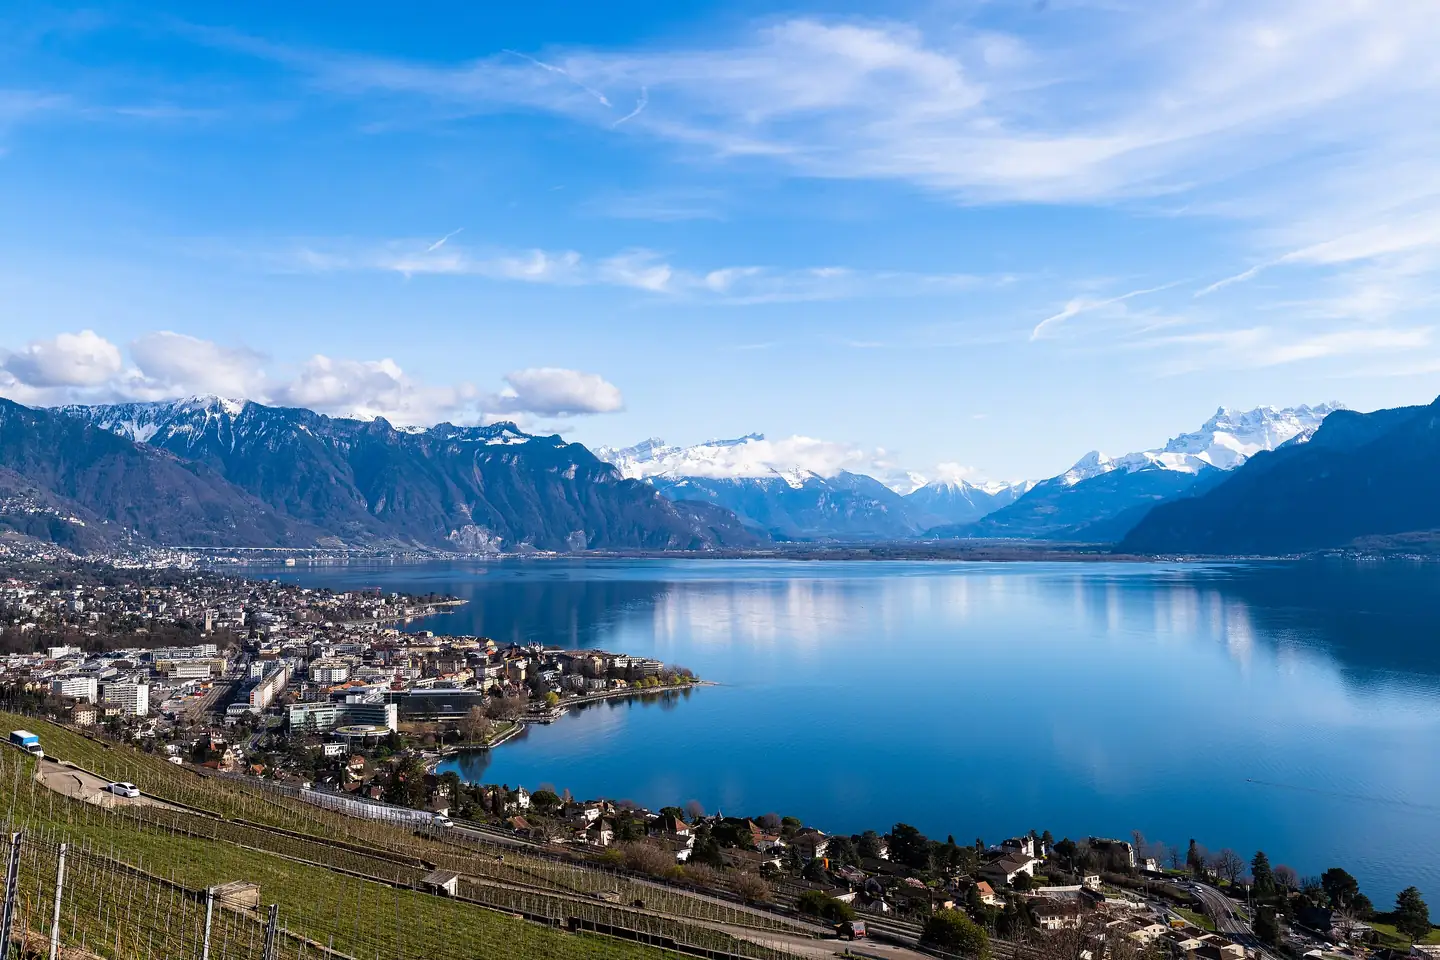
Photo : Christian David, CC BY-SA 4.0, via Wikimedia Commons
Ce qui change entre résidence principale et résidence secondaire
Le statut de votre logement — principale ou secondaire — détermine trois choses qui comptent pour la location :
- Le statut administratif. Votre résidence principale est liée à votre domicile, à votre inscription au contrôle des habitants et à la notion de logement protégé. Une résidence secondaire n'est pas liée à un domicile.
- La fiscalité du logement occupé par le propriétaire. Jusqu'à la réforme, la valeur locative (le loyer fictif du logement que vous occupez vous-même) était imposée tant pour la résidence principale que pour la résidence secondaire. La réforme votée en 2025 supprime cette valeur locative et, en contrepartie, restreint certaines déductions — voir plus bas.
- Le cadre de la location. Une résidence secondaire affectée aux vacances est le cadre le plus « propre » pour exercer la location de courte durée. Louer sa résidence principale à des tiers (le temps d'un déplacement ou de travaux) implique d'autres règles communales et une attention particulière.
La loi sur les résidences secondaires (la règle des 20 %)
Une autre notion, strictement juridique, vient régulièrement embrouiller le débat : la loi fédérale sur les résidences secondaires (LRS), adoptée le 11 mars 2012 et entrée en vigueur le 1er janvier 2016. Issue de l'initiative « contre le mitage paysager » (initiative Weber), elle limite la part de résidences secondaires à 20 % du parc de logements de chaque commune.
Dans les communes où cette part dépasse 20 %, il n'est plus possible de construire de nouvelles résidences secondaires : seules les résidences principales et, sous conditions, des logements affectés à l'hébergement touristique peuvent encore être créés. Un assouplissement voté par le Parlement en mars 2024 a toutefois rendu possible, même dans ces communes, la rénovation ou le remplacement de bâtiments existants — y compris lorsque cela crée de nouvelles résidences secondaires.
Point clé pour Montreux : la règle des 20 % touche avant tout les stations de montagne — Valais, Grisons, Oberland bernois, certaines régions tessinoises et obwaldiennes — où la part de logements secondaires est élevée. Sur la Riviera vaudoise (Montreux, Vevey, Villeneuve), la part de résidences secondaires est largement inférieure à 20 % : la LRS n'y bloque pas la location ou l'usage d'un bien secondaire.
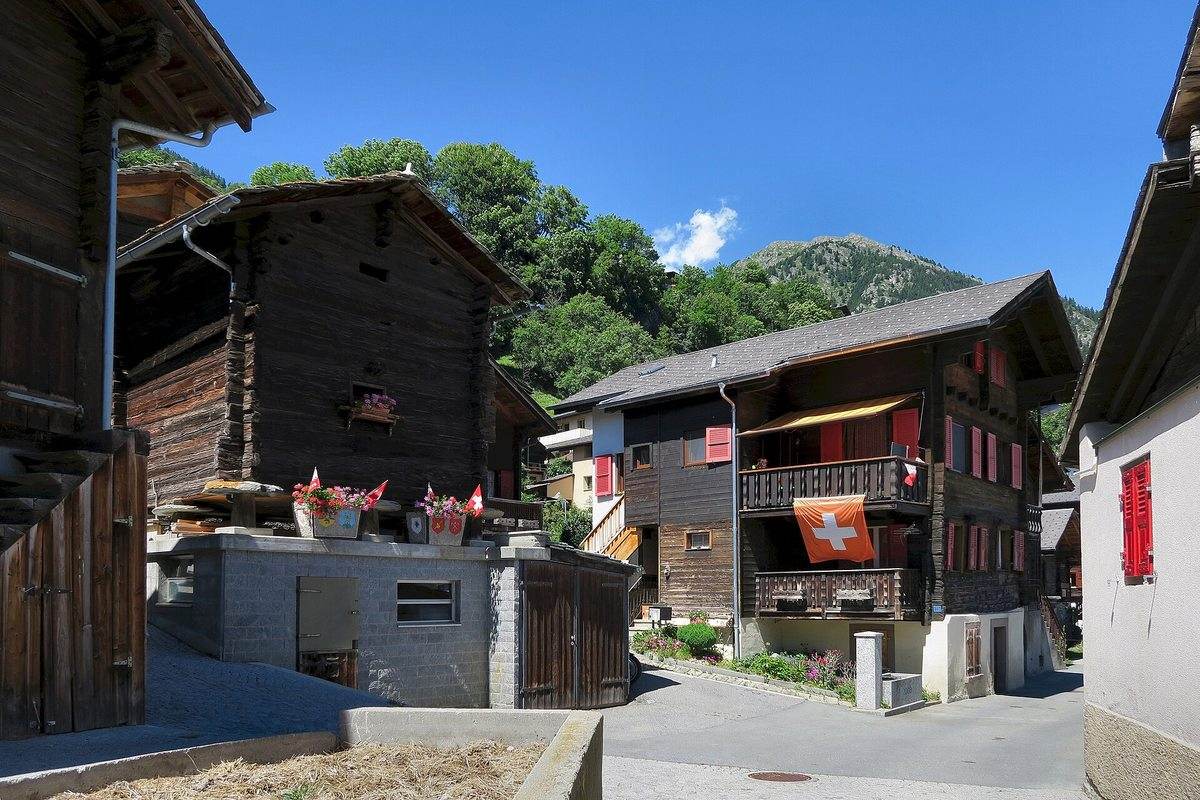
Photo: Kecko, CC BY 2.0, via Wikimedia Commons

La fiscalité : ce que la réforme de 2025 change
C'est là que la distinction principale / secondaire a le plus de conséquences concrètes. Jusqu'ici, la valeur locative — le loyer fictif attribué au logement occupé par son propriétaire — était imposée, pour les résidences principales comme pour les résidences secondaires.
Le 28 septembre 2025, le peuple suisse a accepté à 57,7 % la réforme de l'imposition de la propriété du logement : la valeur locative est abolie pour les résidences principales et secondaires. Cette abolition est liée à l'introduction d'un nouvel impôt spécial sur les résidences secondaires. Le Conseil fédéral a annoncé en avril 2026 que la réforme entrerait en vigueur le 1er janvier 2029.
| Sujet | Avant la réforme | Dès 2029 |
|---|---|---|
| Valeur locative (loyer fictif) | Imposée (principale et secondaire) | Supprimée |
| Frais d'entretien d'un logement occupé par le propriétaire | Déductibles | Non déductibles (restent déductibles pour les biens loués) |
| Intérêts hypothécaires | Déductibles | Déductibles de manière restreinte ; déduction limitée sur 10 ans pour un premier logement |
| Résidences secondaires | Valeur locative imposée | Impôt spécial possible décidé par les cantons touristiques |
Pour les propriétaires de logements touristiques dans les cantons de montagne, la suppression de la valeur locative sur les résidences secondaires représente une perte fiscale importante. C'est pourquoi la réforme donne aux cantons la possibilité de prélever un impôt sur les résidences secondaires pour compenser. La pratique exacte dépendra donc du canton où se situe le bien.
Pour la location courte durée, rappelons le principe posé dans notre guide fiscal et TVA : les revenus locatifs, quelle que soit leur forme, sont des revenus imposables à déclarer ; au-delà de CHF 100 000 de chiffre d'affaires annuel, l'assujettissement à la TVA (taux spécial de 3,8 % pour l'hébergement) devient obligatoire.
Photo: Éric Nicolas Bonvin, CC BY-SA 4.0, via Wikimedia Commons

La location de courte durée : une activité sur les deux types de biens
La question la plus fréquente est : « puis-je faire de la location courte durée sur une résidence secondaire (ou principale) ? ». La réponse tient en une distinction : la courte durée est une activité, les deux statuts sont des usages. L'activité peut s'exercer sur l'un ou l'autre — mais pas dans le même cadre.
| Critère | Résidence principale | Résidence secondaire | Location courte durée (activité) |
|---|---|---|---|
| Nature | Votre domicile | Votre logement d'agrément | Activité commerciale sur un bien |
| Usage | Vous y vivez | Vous y séjournez | Des tiers y séjournent contre paiement |
| Imposition du logement occupé | Valeur locative (supprimée en 2029) | Valeur locative puis impôt spécial possible | Revenus locatifs imposables + TVA éventuelle |
| Courte durée autorisée | Sous conditions communales | Cadre le plus naturel | Objet même de l'activité |
Concrètement :
- Une résidence secondaire dédiée aux vacances peut être mise en location courte durée : c'est le cas de figure le plus fréquent et le plus simple à maintenir dans la durée, car vous n'en avez pas besoin en permanence.
- Une résidence principale peut aussi être louée en courte durée — par exemple pendant un déplacement, une mission ou des travaux — mais les règles communales (autorisation, durée maximale, taxe de séjour) et la question de votre domicile demandent une attention particulière.
- Dans les deux cas, la commune reste souveraine : enregistrement, permis éventuel, taxe de séjour. Voir notre guide d'inscription et de permis pour la marche à suivre.
Pourquoi on les confond — et le piège à éviter
Le piège le plus courant : qualifier un appartement mis en location sur Airbnb de « résidence secondaire ». À tort. Un bien que vous ne vous réservez pas pour vous-même et que vous louez en continu n'est pas une résidence secondaire : c'est un bien locatif exploité en courte durée (de la parahôtellerie au sens administratif). Le qualifier de « secondaire » n'a aucune valeur légale et peut vous faire passer à côté de vos obligations (enregistrement, taxe de séjour, autorisation communale).
L'inverse existe aussi : croire qu'un chalet classé résidence secondaire, parce qu'il est occasionnellement loué, devient automatiquement un logement locatif. Tant que vous l'occupez vous-même et que la location reste accessoire, il conserve son caractère de résidence secondaire. Ce qui change la qualification, c'est l'usage dominant (usage personnel ou exploitation locative), pas une simple mise en location de temps en temps.
En pratique : vous n'avez pas à choisir un « statut Airbnb » — vous avez un bien, un usage et une activité. Vérifiez : (1) ce que permet votre commune (enregistrement, autorisation, taxe de séjour) ; (2) comment vous déclarez les revenus ; (3) quel est l'usage dominant de votre bien. RivieraHost se charge des points 1 et 2 pour vous.
Le cas de la Riviera vaudoise et de Montreux
Sur la Riviera vaudoise : pas de blocage par la LRS (part de résidences secondaires inférieure à 20 %), mais une réglementation communale active de la courte durée. À Montreux comme ailleurs dans le canton, une autorisation communale et l'enregistrement des nuitées (taxe de séjour) sont exigés pour l'exploitation touristique — voir notre guide d'inscription et la réglementation vaudoise expliquée.
À Villeneuve et sur la Riviera, la mise en location d'appartements de vacances en courte durée est une activité bien implantée, décrite dans notre guide dédié à la courte durée à Villeneuve. Pour décider si la courte durée est rentable pour votre bien, partez de vos revenus potentiels et du guide complet de la location à Montreux, puis vérifiez la réglementation locale avant tout investissement.
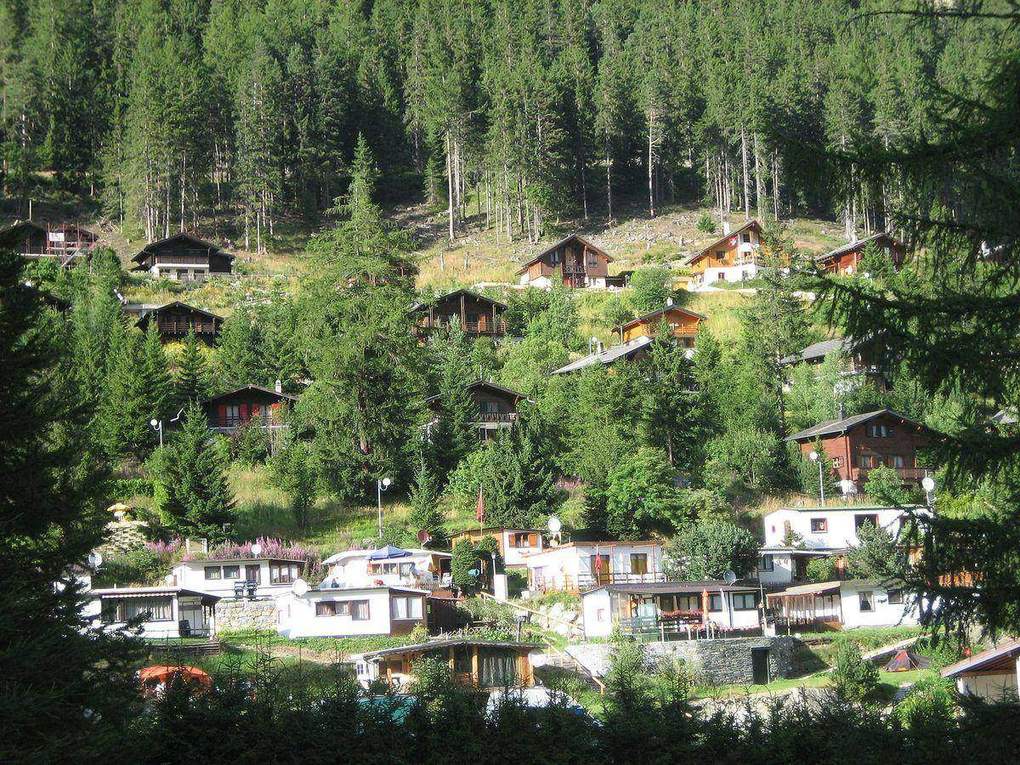
Photo: Jérôme Bon, CC BY 2.0, via Wikimedia Commons

Vous hésitez entre location longue et courte durée ?
RivieraHost gère de bout en bout votre bien en courte durée — enregistrement communal, taxe de séjour, revenus, annonces et rotation des voyageurs. Nous vous disons simplement ce qui est compatible avec le statut de votre bien.
Parler de votre appartement
10 ans d'expérience dans l'hôtellerie. BBA Hospitalité (Glion), MSc Tourisme (FHGR), MSc Data Science (HSLU).
Lire aussi : Comment enregistrer légalement son appartement · Fiscalité et TVA Airbnb · La réglementation vaudoise expliquée · Guide complet de la location à Montreux · Combien peut-on gagner sur Airbnb ?
Questions fréquentes
Quelle est la différence entre résidence principale et résidence secondaire ?
La résidence principale est le logement où vous vivez et êtes domicilié, où se trouve votre centre de vie. La résidence secondaire est un logement d'agrément que vous occupez pour votre loisir, distinct de votre domicile. La différence porte sur l'usage personnel du bien, pas sur la location.
Peut-on faire de la location courte durée sur une résidence secondaire en Suisse ?
Oui, en règle générale — c'est d'ailleurs le cas de figure le plus courant. Mais la commune reste souveraine : enregistrement de l'activité, autorisation éventuelle et taxe de séjour s'appliquent. Sur la Riviera vaudoise, l'autorisation communale et l'enregistrement des nuitées sont exigés.
Louer un appartement sur Airbnb en fait-il une « résidence secondaire » ?
Non. La résidence secondaire est un usage personnel. Un logement mis en location de courte durée de façon continue est un bien locatif exploité en parahôtellerie, soumis à l'enregistrement, la taxe de séjour et l'impôt sur les revenus — même s'il n'est jamais votre domicile.
La règle des 20 % sur les résidences secondaires s'applique-t-elle à Montreux ?
Non. La loi sur les résidences secondaires limite les nouvelles constructions dans les communes où la part de résidences secondaires dépasse 20 % du parc — principalement les stations de montagne. Sur la Riviera vaudoise, cette part est largement sous le seuil, si bien que la LRS n'y bloque pas l'usage ou la location d'un bien secondaire.
La valeur locative va-t-elle vraiment être supprimée ?
Oui. Le 28 septembre 2025, le peuple a accepté à 57,7 % l'abolition de la valeur locative pour les résidences principales et secondaires, en contrepartie d'un nouvel impôt spécial possible sur les résidences secondaires. Le Conseil fédéral prévoit une entrée en vigueur le 1er janvier 2029.
Sources
- Loi fédérale sur les résidences secondaires (LRS), RS 702, entrée en vigueur le 1er janvier 2016 — fedlex.admin.ch
- Assouplissement de la LRS adopté par le Parlement en mars 2024 (rénovation / remplacement de bâtiments dans les communes à plus de 20 % de résidences secondaires).
- Réforme de l'imposition de la propriété du logement — votation du 28 septembre 2025 acceptée à 57,7 % ; suppression de la valeur locative et nouvel impôt spécial sur les résidences secondaires, entrée en vigueur annoncée pour le 1er janvier 2029 — Département fédéral des finances, consulté le 27 août 2026.
Posez vos valises à Montreux
Les appartements RivieraHost sont à deux pas du lac — avec cuisine, plus d’espace et un meilleur rapport qualité-prix qu’un hôtel pour familles et groupes. Tous au cœur de ce guide.